

金隅天坛、书香门地、林氏家居等齐落子,从2026年企业新动态中看 “大店新解”
居家休闲 2026-03-24 user15688
2026年的家居行业,一边是部分品牌选择收缩线下门店、聚焦轻量化运营,另一边则是头部企业与经销商逆流而上加码大店布局,数百平米到数千平米的旗舰门店、体验中心陆续落地。
家居企业在存量竞争时代,对渠道价值、消费需求与品牌定位进行探索性重构,背后折射出行业发展的全新动态,也预示着家居零售的竞争逻辑加速转变。家居大店究竟是渠道升级的必经之路,还是行业内卷的低效路径,其可行性边界值得思辨。
2026年包括2025年年末以来,家居企业开大店的布局趋势呈现出“覆盖广、模式新、定位高”的特点,从定制家居、软体家具到家居卖场,从一线核心城市到区域核心市场,成为行业引人注目的渠道动态。
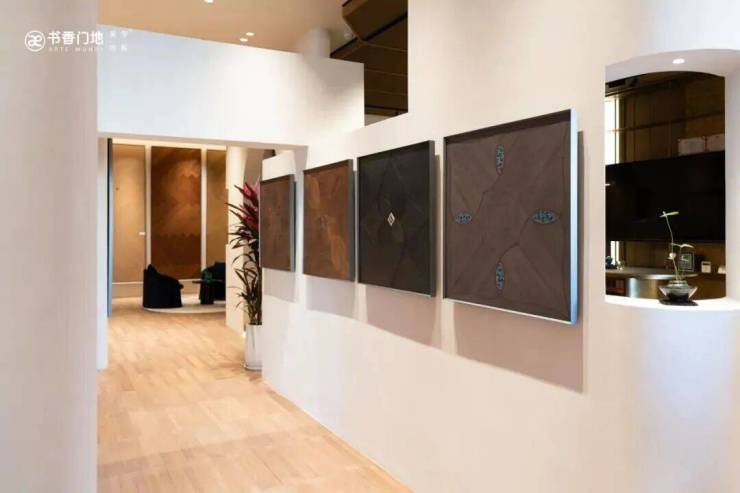
定制领域,大店成为品牌布局的重要载体。2026年3月,书香门地北京旗舰店在居然之家十里河店正式开业,作为品牌直营标杆,该店以画廊式设计理念打造沉浸式体验空间,融合五感交互设计与东西方美学,全方位展示全系列美学地板产品,承担着品牌形象展示与市场拓展的功能,也标志着书香门地以北京为支点、辐射京津冀的战略布局落地。
软体与实木家居领域,大店成为全品类、全场景展示的窗口。去年末,源氏木语成都超体店于富森美·天府直播港开业,建筑面积达2000平米,共五层,集展示、体验、社交、销售于一体,涵盖黑胡桃木、白蜡木等多种材质,中古、轻奢、现代等多种风格的完整样板间,还设有独立儿童家具陈列区和整层软体家居体验区,构建起系统化的终端体验体系。
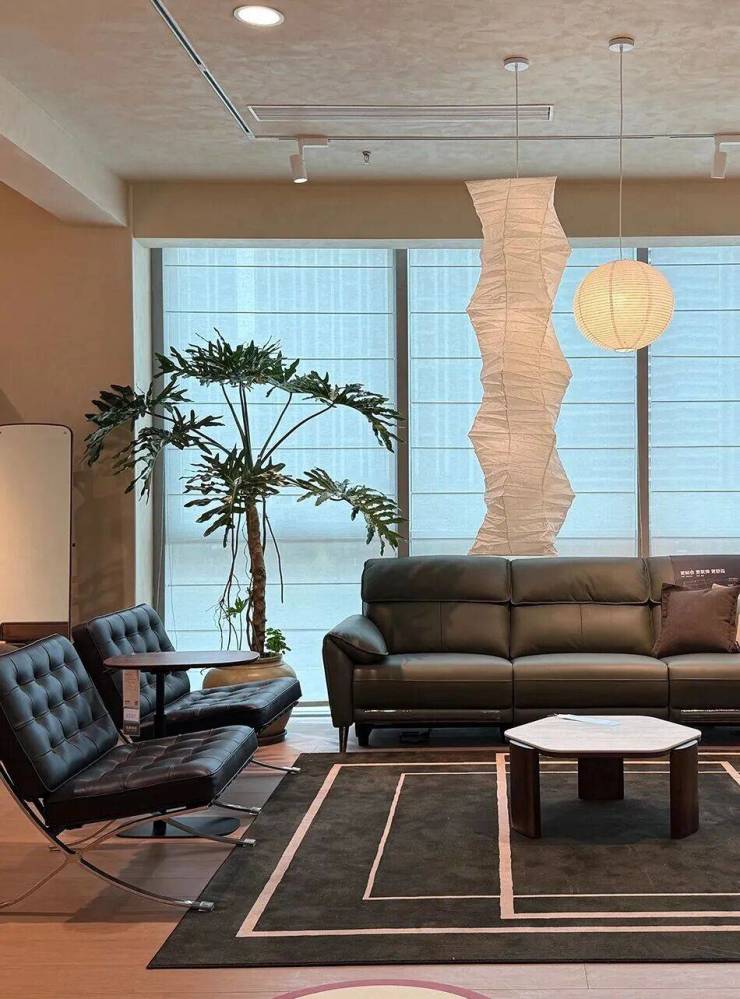
据悉,这是源氏木语“超级大店战略”在西南地区的核心落子,此前该品牌已在上海、北京、南京等核心城市布局多家1500-2000平方米的超级旗舰店。
林氏家居则持续推进千方大店布局,在第57届中国家博会(广州)现场打造超1100㎡双馆参展矩阵,展示10大主题生活空间与5大实木套系,其全国近300家大店的运营经验已形成成熟体系,覆盖一二线及下沉市场,正面向全国招募经销商,进一步扩大布局范围。
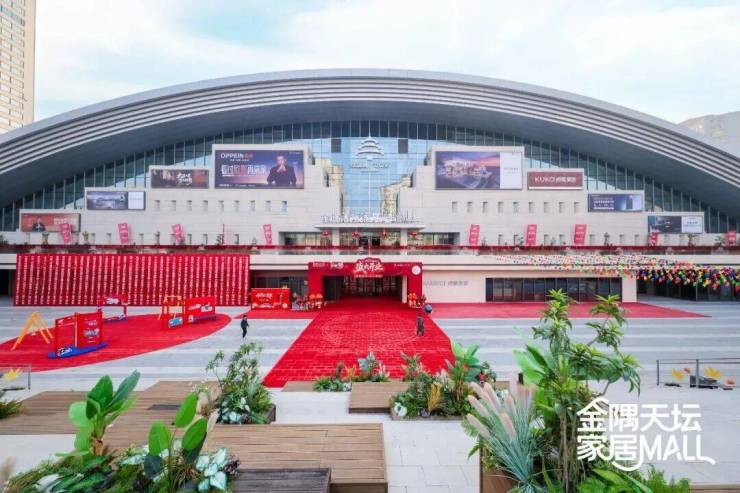
家居卖场与综合家居Mall领域,大店呈现多业态融合的新形态。2026年3月,金隅集团旗下金隅天坛家居Mall正式启幕,打造集体验场、社交场、服务场、消费场于一体的家生活生态服务平台,横向融入生活美学、亲子互动、银发经济、宠物经济等业态,纵向整合家具、建材、家电、家装全品类,实现家装家居一站式供应。
此外,富森美旗下商场也迎来多家大店入驻,包括2000平米的我乐家居西南旗舰店、红姐私宅美学大宅全案中心等,形成了集群化的大店生态。
值得注意的是,2026年的家居大店呈现“核心城市树标杆、区域市场补空白”的格局,济南、深圳、温州、哈尔滨、泸州等城市均有重点大店落地,下沉市场的大店布局也在逐步提速,成为品牌深耕区域市场的重要方式。
2026年家居行业企业开大店的布局行为,其背后的运营逻辑、功能定位、价值主张发生了明显转变,从传统的“货品陈列场”向“生活方式体验中心”“全案服务平台”转型,呈现出清晰的发展方向。
功能升级——从“交易场”到“体验+提案”双核心
新一代大店以空间为连接媒介,通过场景化叙事、互动式体验传递生活方式,同时承载全屋全案设计服务,降低消费者决策成本,完成从 “卖产品” 到 “做方案” 的转变。
业态融合——打破边界,构建“家居+”生态体系
如今的家居大店朝着多业态融合的方向发展,打破产业边界与消费场景边界。一方面,家居与汽车、文娱、咖啡、书吧等业态深度融合,使家居卖场成为兼具消费与社交功能的空间;另一方面,大店逐步实现“家居+服务”的全链条覆盖,包括布局老旧小区改造、适老化改造等服务,构建起“家居+生活+服务”的生态体系,延长用户停留时间、提升粘性。
运营精细化——从“规模导向”到“效能优先”
行业摒弃盲目扩店思路,头部品牌通过全品类套系化陈列、全域引流赋能、全周期运营管控提升坪效,部分品牌大店坪效较传统小店提升超 50%,同时收缩低效大店,聚焦核心市场深耕。
宜家中国在2026年关停7家线下商场,转向北京、深圳等重点市场的精准深耕,提升每平方米商业面积的效能,反映出行业对大店运营的理性审视。林氏家居的千方大店模式也具有一定代表性,其通过“全品类、全风格、全场景”的产品矩阵,搭配套系化陈列,试图提升连带率与客单价,数据显示,其大店坪效较传统小店均值提升53.01%,店均发货额提升43.6%。
政策赋能——贴合政策导向,挖掘新需求场景
2026年作为“十五五”开局之年,两会提出的以旧换新、银发经济、绿色低碳、全屋智能、好房子建设等方向,成为家居大店布局的重要参考。企业在大店中融入相关场景与产品,挖掘新的增长空间。
大店模式并非适用于所有市场主体的通用解法,其生存与发展的可行性,高度依附于品牌综合实力、精细化运营能力以及区域市场的实际适配性,在当前行业存量竞争的环境下也呈现出十分鲜明的两极分化态势。
对于拥有完整全品类产品矩阵、具备高定与全屋定制服务能力的头部品牌而言,大店能够充分弥补传统小店场景单一、品类不足的短板,依托沉浸式空间构建品牌差异化竞争力。
而能够打通线上全域引流、线下体验交付闭环的运营体系,也能有效破解大店自然流量不足的难题,再加上聚焦高端大宅、适老化改造等细分赛道,以专业全案服务锁定高价值客群,叠加企业自身充足的资金储备与总部渠道赋能,这类大店便具备稳定持续的运营基础。
但与此同时,大店模式的重资产属性始终是绕不开的现实瓶颈,高额的租金、装修、人力与备货成本,让绝大多数中小品牌和普通经销商难以长期承担,很容易陷入场面宏大却盈利艰难的处境。若缺乏成熟的本地运营与精准获客能力,大店极易出现空间空转、坪效不达预期的问题。
而大量门店停留在场景堆砌的浅层运营,缺乏核心设计与服务能力,最终只会陷入同质化的无效内卷,加之部分区域市场本身更适配轻量化、社区化的小店形态,大店的布局与消费场景脱节,也进一步削弱了其商业可行性。
整体来看,大店模式并未完全失效,但早已失去了普适性价值,它是头部品牌构筑竞争壁垒、高端品牌服务精准客群的有效路径,却不适合其他品牌盲目跟风扩张。
在行业卖场资源持续优化出清的背景下,唯有坚持效能优先、场景精准、服务闭环的精品大店,才能在市场中站稳脚跟,单纯追求面积规模、缺乏核心运营能力的大店,终将被行业加速淘汰。
未来,大店模式或将进一步分化,形成面向高端市场的高定体验中心、大宅全案中心,面向大众市场的全品类体验店,以及贴合下沉市场需求的区域标杆店等多元化布局格局。
对于家居企业而言,开大店既非必选项,也非万能解,其效果取决于企业对消费需求的洞察能力、对渠道价值的重构能力以及对精细化运营的掌控能力。
图源:企业官微
(来源:搜狐焦点) The End
免责声明:本文内容来源于第三方或整理自互联网,本站仅提供展示,不拥有所有权,不代表本站观点立场,也不构成任何其他建议,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容,不承担相关法律责任。如发现本站文章、图片等内容有涉及版权/违法违规或其他不适合的内容, 请及时联系我们进行处理。
-
分类导航
-
-
最新文章
-
本栏文章
- 1二十四载匠心筑窗御冷暖,帕豪门窗依托“微米级制造”树立行业品质范本
- 2逆潮而上,坚守长期主义|GRF开启冰箱全铜制冷系统
- 3以秋为序,以炻为境——「秋炻」生活艺术展启幕,重构材料・艺术・空间深度融合新格局
- 4布雷诺2026新国标“进口CCC认证证书”9月9日正式落地
- 5从“打工千里路”到“回乡创事业”:防水龙头东方雨虹为返乡创业者搭平台
- 6展会探访|雅乐思厨卫文学:智造赋能产品升级,新零售模式激活渠道新势能
- 7《面向“好房子”建设好材料选用指南》围护结构材料专篇——硅墨烯保温与结构一体化系统
- 8V6家居×新豪轩门窗启动“焕新普惠行动”,以品质公约锚定一站式生活焕新
- 9居然智家:控股占总股本43.93% 实际控制人变更为杨芳女士
- 10超24小时无人可破!王力安防开创全球首个入户门类吉尼斯世界纪录™
-
随机文章
-
友情链接
