

帅丰电器收到上交所重组问询函,跨界收购电力标的多项核心问题被关注
居家休闲 2026-08-19 user3242
8月18日,集成灶上市企业帅丰电器发布公告,公司正式收到上交所下发的重大资产重组信息披露问询函,监管部门针对其跨界收购杭州惠嘉100%股权事项抛出多项核心质疑,要求公司于十个交易日内完成书面回复,并修订重组草案。
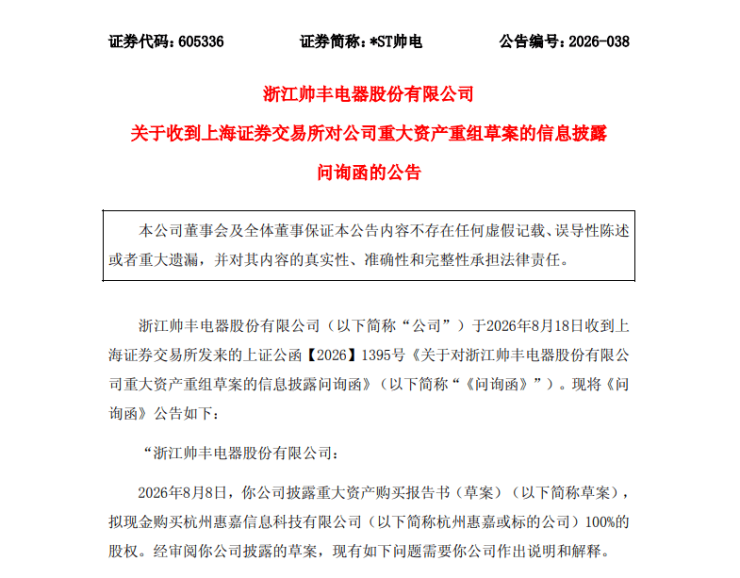
据悉,帅丰电器于8月8日披露重组草案,拟以现金方式全资收购杭州惠嘉信息科技有限公司,正式从传统厨电、集成灶赛道,跨界切入智能电网设备、综合能源电力工程领域。
此次跨界并购也是帅丰电器现阶段盘活企业发展、突破主业瓶颈的重要资本布局,备受家居行业关注。
具体问询核心问题集中在:
一、标的经营质量存疑,业务逻辑异常
标的公司杭州惠嘉客户高度集中,前五大客户收入占比超80%,经营依赖性强、抗风险能力弱。同时存在两大异常经营问题:上海纳杰既是核心客户又是主要供应商;北京智芯、浙江华云位列应收账款前五,却未进入核心客户名单。监管要求核查交易合理性、客户粘性、回款减值风险及企业持续盈利能力。
二、业绩波动剧烈,收入真实性待考
标的营收大起大落、季节性特征极强:2024-2025年营收从2.01亿元增至3.43亿元,2026年1-4月仅创收0.42亿元。业务结构严重失衡,2025年综合能源业务暴涨427.57%,两大核心主业收入同比下滑。监管要求解释收入异动原因,核验收入确认方式是否合规,并论证季节性波动是否符合行业常态。
三、对赌条款特殊,规则存在漏洞
本次并购摒弃常规利润对赌,设置特殊考核指标:要求标的2028年应收账款周转率不低于2次,不达标可延期支付尾款,且允许后期回款追溯抵充期末账款。上交所要求说明指标的合理性与可实现性,并补齐回款确认、时间节点等闭环规则,完善交易条款。
四、估值预测激进,公允性遭质疑
本次交易采用收益法估值,但多项预测偏离实际:2026年业务收入预测结构与往年实际数据偏差较大;在业绩大幅波动的情况下,仍预判2027-2030年持续稳定增长;且激进假设未来四年信用减值损失为零,与标的高应收账款、回款不确定的现状严重不符,估值科学性、公允性待佐证。
(来源:搜狐焦点) The End
免责声明:本文内容来源于第三方或整理自互联网,本站仅提供展示,不拥有所有权,不代表本站观点立场,也不构成任何其他建议,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容,不承担相关法律责任。如发现本站文章、图片等内容有涉及版权/违法违规或其他不适合的内容, 请及时联系我们进行处理。
相关阅读
-
分类导航
-
-
最新文章
-
本栏文章
- 1顾家乐活×鲁花|“三餐四季,乐活好「食」光”——以“家场景”构建健康生活
- 2家装售后托管服务包括哪些?服务边界与经营范围全清单
- 3敬畏自然,热爱生活|科饶恩亮相FBC 2026,一扇窗交出两重答卷
- 4金螳螂:前三季度归母净利润3.29亿元,同比下降13.87%
- 5“百隆杯”2026上海定制家居安装技能竞赛在沪举行
- 6《面向“好房子”建设好材料选用指南》装饰装修材料专篇——快装墙面系统
- 7东博十九载 龙头当先行|杨部长点赞卓木王以红木整装引领突围之路
- 8促进产业工人转型,助力“好房子”建设,东方雨虹第十四届“能工巧匠 虹动中国”大赛落幕!
- 9再获权威认可!云峰莫干山超级实木多层板入选2026年度浙江省优秀工业新产品
- 10《面向“好房子”建设好材料选用指南》围护结构材料专篇——硅酮密封胶
-
随机文章
-
友情链接
