

高性价比并购落定!梅花生物完善产业链 激活增长新动能
商业品牌 2025-10-23 yu66841
10月22日晚间,梅花生物(600873.SH)发布跨境收购业务最新进展公告,宣布近期已完成对并购标的的资产评估,据最新评估结果显示,截至 2025年 6 月 30 日,协和发酵食品氨基酸、医药氨基酸及母乳低聚糖(HMO)业务所涉及的模拟合并股东全部权益价值评估值为16.26 亿元,对比此前确定的 8.33 亿元交易对价,该笔并购具备较高性价比。同时,该交易预计将为梅花生物 2025 年度带来约 7.8 亿元营业外收入,直接增厚当期利润。
并购带来的战略价值远超短期财务收益,梅花生物的氨基酸产品线得到了进一步完善,成功切入HMO这一高潜力领域,并向高附加值的医药级氨基酸市场延伸,打破了此前以食品和饲料添加剂为主的业务结构,形成了多品类协同发展的格局。通过此次交易,公司还新增了泰国、北美等地的生产经营实体,填补了在这些关键市场的布局空白,全球化运营网络得到显著强化,为提升全球市场竞争力奠定了坚实基础。
当前氨基酸市场正处于景气度阶段性回落的调整周期,行业整体盈利空间受到挤压,此次收购为公司业绩提供了更强的确定性,也为未来产能投放与技术研发留出了充足的资金空间。
据财务数据显示,2023至2024年受行业周期波动影响,营业收入略有下滑,但随着并购效应逐步释放,机构预测2025年梅花生物净利润将回升至33.68亿元,同比增长22.9%。同时,公司盈利能力保持稳健,近三年毛利率稳定在18%-19%区间,2025年股息收益率预计可达6.8%,展现出良好的收益潜力。
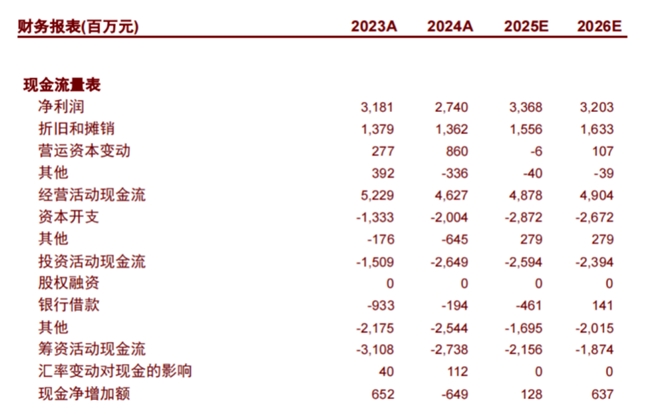
梅花生物当前股价对应2025年市盈率为8.9倍,低于行业平均水平,让公司具备了一定的估值优势。机构维持“跑赢行业”评级,目标价为13.70元,较最新收盘价10.67元存在较大的上行空间。梅花生物的净资产收益率表现亮眼,2025年预计可达21.9%,展现出其在行业内较强的盈利效率和综合竞争力。
从长远来看,梅花生物的全球化战略布局正逐步落地见效。此次并购不仅是一次成功的资产收购动作,更是公司转型升级的重要契机。随着高附加值产品的投产放量与海外市场的持续拓展,将助力企业突破行业周期限制,为业绩增长注入新的可能,并朝着“世界级生物智造企业”的目标加速前进。
The End
免责声明:本文内容来源于第三方或整理自互联网,本站仅提供展示,不拥有所有权,不代表本站观点立场,也不构成任何其他建议,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容,不承担相关法律责任。如发现本站文章、图片等内容有涉及版权/违法违规或其他不适合的内容, 请及时联系我们进行处理。
-
分类导航
-
-
最新文章
-
本栏文章
- 1苏果平价店南京首店9月16日开业,30年供应链撑起“质优价实”—职业零售网
- 2效率提升看得见!京东AI采购管家亮相2026服贸会,破解政企采购痛点
- 3消费升级催生新增长空间,鸿蒙生态快消行业闭门会给出解法—职业零售网
- 4数字友好解决方案体验官打卡多款便民数字“黑科技”(视频)
- 5以专业守护财富,以善行回馈社会:广银理财慈善理财产品斩获2026金贝奖
- 6一桌好菜一份好礼,华润万家月满中秋,情暖万家温情启幕—职业零售网
- 7智能甬现 数据为钥|第16届智博会具身智能模型与数据研讨活动圆满举办
- 8和众汇富研究手记:港股高股息转向盈利验证
- 9AI走进线下超市 京东折扣超市智能机器人正式"履职"—职业零售网
- 10京东图书与科幻世界达成独家战略合作 共同启动“银河奖·星启计划”
-
随机文章
-
友情链接
